Domain abschlussuntersuchung.de kaufen?
Wir ziehen mit dem Projekt
abschlussuntersuchung.de um.
Sind Sie am Kauf der Domain
abschlussuntersuchung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain abschlussuntersuchung.de kaufen?
Sind Aufwandskonten Passivkonten?
Nein, Aufwandskonten sind keine Passivkonten. Aufwandskonten werden in der Buchhaltung verwendet, um die Kosten und Ausgaben eines Unternehmens zu verfolgen. Sie werden auf der Sollseite der Bilanz oder der Gewinn- und Verlustrechnung verbucht, da sie die Aufwendungen und Kosten darstellen, die das Unternehmen verursacht hat. Passivkonten hingegen zeigen die Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens an und werden auf der Habenseite der Bilanz ausgewiesen. Insgesamt dienen Aufwandskonten dazu, die finanzielle Leistungsfähigkeit und Rentabilität eines Unternehmens zu analysieren, während Passivkonten die finanzielle Struktur und Verpflichtungen des Unternehmens widerspiegeln. **
Was sind aktiv und Passivkonten?
Was sind aktiv und Passivkonten? Aktivkonten sind Konten, die Vermögenswerte und Forderungen eines Unternehmens erfassen, wie z.B. Bargeld, Vorräte und Maschinen. Passivkonten hingegen erfassen die Schulden und Verbindlichkeiten eines Unternehmens, wie z.B. Kredite, Lieferantenverbindlichkeiten und Rückstellungen. Durch die Trennung von Aktiv- und Passivkonten in der Buchhaltung wird die Bilanzstruktur eines Unternehmens transparent dargestellt und ermöglicht eine genaue Analyse der finanziellen Situation. Die Summe der Aktivkonten sollte immer mit der Summe der Passivkonten übereinstimmen, um das Grundprinzip der doppelten Buchführung zu erfüllen. **

Ähnliche Suchbegriffe für Passivkonten
Top-Angebote
Produkte zum Begriff Passivkonten:
-
Die dienstliche Beurteilung, Fachbücher von Jürgen LorseDamit Auswahlentscheidungen und Personalentwicklungsplanungen heute auf solidem Fundament stehen, muss deren zentrales Instrument rechtlich unangreifbar und inhaltlich nachvollziehbar sein. Wie eine dienstliche Beurteilung gestaltet sein muss, um diesen Voraussetzungen zu genügen, erläutert Jürgen Lorse in seiner detaillierten Gesamtdarstellung - sehr anschaulich, mit konkreten Lösungsvorschlägen und vielen praktischen Hinweisen. Nach wie vor nur in diesem Buch: Für die Statusgruppen der Beamten, Tarifbeschäftigten und Richter. Das Werk im Überblick: - Standard und Methode dienstlichen Beurteilens bei Bund, Ländern und Gemeinden - Best-Practice-Beispiele zu Teilaspekten und vielen Einzelfragen des Beurteilens - Wechselbezüge zu verwandten Massnahmen der Personalführung - Praxisorientierte Darstellung der aktuellen Rechtsprechung - Funktion dienstlicher Beurteilungen in personellen Auswahlverfahren - Rechtsschutz gegen dienstliche Beurteilungen, Arbeits- und Dienstzeugnisse - Die dienstliche Beurteilung als Instrument proaktiver Frauenförderung Darüber hinaus: - Vertiefte Darstellungen zum Anwendungspotenzial von Künstlicher Intelligenz (KI) in der Beurteilungspraxis - Gesteigerte Anforderungen an die Sachverhaltsermittlung im verwaltungsgerichtlichen Eilverfahren mit Auswirkungen auf Beurteilungen - Anforderungen an die rechtliche Ausgestaltung von Beurteilungsbeiträgen - Grundsätze der Vergleichsgruppenbildung bei Regelbeurteilungen - Veränderte Anforderungen an dienstliches Beurteilen unter den Bedingungen von mobilem Arbeiten und Homeoffice.108,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dienstliche Beurteilung, Fachbücher von Klaus Klose-DiwoDas Fachbuch "Dienstliche Beurteilung" von Klaus Klose-Diwo bietet eine umfassende Analyse der Beurteilungskompetenz und der Verfahrensoptimierung im öffentlichen Sektor. Es richtet sich an Fachkräfte, die sich mit den rechtlichen Rahmenbedingungen und den praktischen Aspekten der dienstlichen Beurteilung auseinandersetzen möchten. Mit einem klar strukturierten Ansatz und praxisnahen Beispielen vermittelt das Buch wertvolle Erkenntnisse zur Verbesserung der Beurteilungsprozesse. Die 262 Seiten umfassende Publikation behandelt zentrale Themen des öffentlichen Rechts und bietet somit eine fundierte Grundlage für die Anwendung in der Praxis. Die Inhalte sind in deutscher Sprache verfasst und richten sich an Leserinnen und Leser, die sich für wirtschaftliche und rechtliche Fragestellungen im öffentlichen Sektor interessieren. Das Buch ist im kartonierten Einband erhältlich und wird im Jahr 2026 veröffentlicht.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Übungsheft zur Überprüfung mathematischer Kenntnisse - auf UngarischUnsere „Wissenscheck“-Reihe ist eine große Hilfe für alle Eltern, die ihr Kind beim Lernen und Üben zu Hause unterstützen möchten. Am Ende des ersten Schuljahres sollten die Kinder sich sicher im Zahlenraum bis 20 bewegen und sich in der Welt der Addition, Subtraktion und grundlegenden Rechenoperationen auskennen. Dieses Mathe-Übungsheft für die 1. Klasse fördert mit abwechslungsreichen, aufeinander aufbauenden Aufgabenreihen die Entwicklung der Rechenfertigkeit, das Üben im Zahlenraum bis 20, die Anwendung von Rechenoperationen, das logische Denken sowie die Vertiefung mathematischer Kenntnisse. Nach dem Bearbeiten der Aufgaben erhalten die Eltern ein umfassendes Bild davon, wo ihr Kind im Mathematiklernen steht. Wir empfehlen das Heft für alle Kinder der 1. Klasse zum Üben zu Hause, zum Wiederholen, zum Aufholen von Lernrückständen, zur Lernstandskontrolle und zum Üben am Ende des Schuljahres. Das Produkt ist auf Ungarisch.4,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
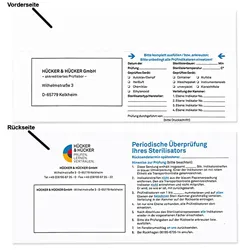
Sporentestkarte mit 5 Prüfindikatoren zur mikrobiologischen ÜberprüfungSporentestkarte mit 5 Prüfindikatoren bac.atrophaeus + geobac. staerothermophilus zzgl. Transportkontrolle zur mikrobiologischen Überprüfung von Dampf- und Heißluftprozessen im niedergelassenen Bereich inkl. Auswertung. Anwendung: Die Überprüfung des Sterilisators mit den erforderlichen Bioindikatoren laut Gebrauchsanweisung durchführen und Testkarte komplett ausfüllen. Alle Indikatoren wieder in die dafür vorgesehenen Fächer in der Testkarte einschieben und an das Prüflabor Hücker & Hücker GmbH, Wilhelmstraße 3, 65779 Kelkheim zur Auswertung einsenden. Die Auswertung nach Rücksendung dauert ca. 8 - 14 Tage. In jedem Fall sollte, um Forderungen der Norm zu erfüllen, alle 6 Monate bzw. nach wesentlichen Reparaturen geprüft werden.90,44 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Woran erkennt man Aktiv- und Passivkonten?
Aktivkonten sind Konten, die Vermögenswerte oder Forderungen darstellen, wie z.B. Bankkonten oder Forderungen aus Lieferungen und Leistungen. Passivkonten hingegen repräsentieren Verbindlichkeiten oder Eigenkapital, wie z.B. Darlehen oder das gezeichnete Kapital. Man erkennt Aktivkonten daran, dass sie auf der linken Seite der Bilanz stehen, während Passivkonten auf der rechten Seite der Bilanz stehen. **
-
Was sind aktiv und was Passivkonten?
Aktivkonten sind Konten in der Buchhaltung, die Vermögenswerte und Forderungen eines Unternehmens erfassen, wie z.B. Bargeld, Konten, Vorräte und Maschinen. Diese Konten zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passivkonten hingegen erfassen die Schulden und Verbindlichkeiten des Unternehmens, wie z.B. Darlehen, Lieferantenkredite und Rückstellungen. Sie zeigen, wem das Unternehmen Geld schuldet und welche Verpflichtungen es hat. Zusammen bilden Aktiv- und Passivkonten die Bilanz eines Unternehmens, die dessen finanzielle Situation zu einem bestimmten Zeitpunkt widerspiegelt. **
-
Warum gelten Aktiv- und Passivkonten als Bestandskonten?
Aktiv- und Passivkonten gelten als Bestandskonten, da sie den Bestand an Vermögenswerten und Schulden eines Unternehmens erfassen. Auf Aktivkonten werden die Vermögenswerte wie z.B. Bargeld, Forderungen oder Sachanlagen erfasst, während auf Passivkonten die Schulden wie z.B. Verbindlichkeiten oder Eigenkapital verbucht werden. Durch die Erfassung auf Bestandskonten kann der aktuelle Stand des Vermögens und der Schulden eines Unternehmens ermittelt werden. **
-
Warum gelten Aktiv- und Passivkonten als Bestandskonten?
Aktiv- und Passivkonten gelten als Bestandskonten, da sie den Bestand an Vermögenswerten und Schulden eines Unternehmens widerspiegeln. Aktivkonten erfassen alle Vermögenswerte, wie z.B. Bargeld, Forderungen oder Maschinen, während Passivkonten die Schulden und Verbindlichkeiten, wie z.B. Kredite oder Lieferantenverbindlichkeiten, abbilden. Durch die Erfassung dieser Konten kann das Unternehmen den aktuellen Stand seines Vermögens und seiner Schulden ermitteln. **

Sind alle Erfolgskonten wie Passivkonten zu behandeln?
Nein, nicht alle Erfolgskonten sind wie Passivkonten zu behandeln. Erfolgskonten werden verwendet, um Einnahmen, Ausgaben, Gewinne und Verluste zu verfolgen. Während Passivkonten die Verbindlichkeiten eines Unternehmens darstellen, sind Erfolgskonten Teil des Eigenkapitals und werden am Ende des Geschäftsjahres auf das Eigenkapitalkonto übertragen. **
Wie lauten die Kontenpläne für Aktiv- und Passivkonten?
Der Kontenplan für Aktivkonten besteht aus Konten wie zum Beispiel Kasse, Bank, Forderungen oder Anlagen. Der Kontenplan für Passivkonten umfasst Konten wie zum Beispiel Verbindlichkeiten, Eigenkapital oder Rückstellungen. Diese Kontenpläne dienen dazu, die verschiedenen Arten von Vermögenswerten und Schulden eines Unternehmens zu erfassen und zu organisieren. **
Top-Angebote
Produkte zum Begriff Passivkonten:
-
Brandschutztechnische Bewertung und Prüfung elektrischer Anlagen, Fachbücher von Herbert SchmolkeDie Sach- und Brandschadenverhütung bildet im Gesamtzusammenhang der Planung und Errichtung elektrischer Anlagen ein eigenständiges Thema, das leider sowohl in der Ausbildung als auch im Studium der Elektrotechnik nicht immer im erforderlichen Umfang dargestellt wird. Dieses Buch schliesst diese Lücke, indem es die wesentlichen Anforderungen beschreibt, die bei der Planung, Errichtung und Prüfung elektrischer Anlagen zu beachten sind. Hervorzuheben ist in diesem Zusammenhang das bekannte VdS-Richtlinienwerk, in dem die jahrzehntelange Erfahrung der Sachversicherer in Bezug auf Brandschadenverhütung dargelegt wurde. Selbstverständlich müssen auch Themen und Anforderungen erwähnt werden, die über bestehende Normen hinausgehen, da diese lediglich einen Mindestschutz festlegen, der bei einer vorausschauenden Planung der elektrischen Anlage aus der Sicht der Sach- und Brandschadenverhütung nicht immer ausreicht. Wesentliche Inhalte sind unter anderem: Anforderungen zu Planung und Errichtung, zum Beispiel Überstromschutz, Auswahl von Schutzeinrichtungen und von Kabel- und Leitungsanlagen, Anforderungen zur Prüfung aus der Sicht der Sach- und Brandschadenverhütung, Thermografie in elektrischen Anlagen, bauliche Brandschutzmassnahmen und spezielle Anforderungen für feuergefährdete Betriebsstätten.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die dienstliche Beurteilung, Fachbücher von Jürgen LorseDamit Auswahlentscheidungen und Personalentwicklungsplanungen heute auf solidem Fundament stehen, muss deren zentrales Instrument rechtlich unangreifbar und inhaltlich nachvollziehbar sein. Wie eine dienstliche Beurteilung gestaltet sein muss, um diesen Voraussetzungen zu genügen, erläutert Jürgen Lorse in seiner detaillierten Gesamtdarstellung - sehr anschaulich, mit konkreten Lösungsvorschlägen und vielen praktischen Hinweisen. Nach wie vor nur in diesem Buch: Für die Statusgruppen der Beamten, Tarifbeschäftigten und Richter. Das Werk im Überblick: - Standard und Methode dienstlichen Beurteilens bei Bund, Ländern und Gemeinden - Best-Practice-Beispiele zu Teilaspekten und vielen Einzelfragen des Beurteilens - Wechselbezüge zu verwandten Massnahmen der Personalführung - Praxisorientierte Darstellung der aktuellen Rechtsprechung - Funktion dienstlicher Beurteilungen in personellen Auswahlverfahren - Rechtsschutz gegen dienstliche Beurteilungen, Arbeits- und Dienstzeugnisse - Die dienstliche Beurteilung als Instrument proaktiver Frauenförderung Darüber hinaus: - Vertiefte Darstellungen zum Anwendungspotenzial von Künstlicher Intelligenz (KI) in der Beurteilungspraxis - Gesteigerte Anforderungen an die Sachverhaltsermittlung im verwaltungsgerichtlichen Eilverfahren mit Auswirkungen auf Beurteilungen - Anforderungen an die rechtliche Ausgestaltung von Beurteilungsbeiträgen - Grundsätze der Vergleichsgruppenbildung bei Regelbeurteilungen - Veränderte Anforderungen an dienstliches Beurteilen unter den Bedingungen von mobilem Arbeiten und Homeoffice.108,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dienstliche Beurteilung, Fachbücher von Klaus Klose-DiwoDas Fachbuch "Dienstliche Beurteilung" von Klaus Klose-Diwo bietet eine umfassende Analyse der Beurteilungskompetenz und der Verfahrensoptimierung im öffentlichen Sektor. Es richtet sich an Fachkräfte, die sich mit den rechtlichen Rahmenbedingungen und den praktischen Aspekten der dienstlichen Beurteilung auseinandersetzen möchten. Mit einem klar strukturierten Ansatz und praxisnahen Beispielen vermittelt das Buch wertvolle Erkenntnisse zur Verbesserung der Beurteilungsprozesse. Die 262 Seiten umfassende Publikation behandelt zentrale Themen des öffentlichen Rechts und bietet somit eine fundierte Grundlage für die Anwendung in der Praxis. Die Inhalte sind in deutscher Sprache verfasst und richten sich an Leserinnen und Leser, die sich für wirtschaftliche und rechtliche Fragestellungen im öffentlichen Sektor interessieren. Das Buch ist im kartonierten Einband erhältlich und wird im Jahr 2026 veröffentlicht.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Aufwandskonten Passivkonten?
Nein, Aufwandskonten sind keine Passivkonten. Aufwandskonten werden in der Buchhaltung verwendet, um die Kosten und Ausgaben eines Unternehmens zu verfolgen. Sie werden auf der Sollseite der Bilanz oder der Gewinn- und Verlustrechnung verbucht, da sie die Aufwendungen und Kosten darstellen, die das Unternehmen verursacht hat. Passivkonten hingegen zeigen die Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens an und werden auf der Habenseite der Bilanz ausgewiesen. Insgesamt dienen Aufwandskonten dazu, die finanzielle Leistungsfähigkeit und Rentabilität eines Unternehmens zu analysieren, während Passivkonten die finanzielle Struktur und Verpflichtungen des Unternehmens widerspiegeln. **
-
Was sind aktiv und Passivkonten?
Was sind aktiv und Passivkonten? Aktivkonten sind Konten, die Vermögenswerte und Forderungen eines Unternehmens erfassen, wie z.B. Bargeld, Vorräte und Maschinen. Passivkonten hingegen erfassen die Schulden und Verbindlichkeiten eines Unternehmens, wie z.B. Kredite, Lieferantenverbindlichkeiten und Rückstellungen. Durch die Trennung von Aktiv- und Passivkonten in der Buchhaltung wird die Bilanzstruktur eines Unternehmens transparent dargestellt und ermöglicht eine genaue Analyse der finanziellen Situation. Die Summe der Aktivkonten sollte immer mit der Summe der Passivkonten übereinstimmen, um das Grundprinzip der doppelten Buchführung zu erfüllen. **
-
Woran erkennt man Aktiv- und Passivkonten?
Aktivkonten sind Konten, die Vermögenswerte oder Forderungen darstellen, wie z.B. Bankkonten oder Forderungen aus Lieferungen und Leistungen. Passivkonten hingegen repräsentieren Verbindlichkeiten oder Eigenkapital, wie z.B. Darlehen oder das gezeichnete Kapital. Man erkennt Aktivkonten daran, dass sie auf der linken Seite der Bilanz stehen, während Passivkonten auf der rechten Seite der Bilanz stehen. **
-
Was sind aktiv und was Passivkonten?
Aktivkonten sind Konten in der Buchhaltung, die Vermögenswerte und Forderungen eines Unternehmens erfassen, wie z.B. Bargeld, Konten, Vorräte und Maschinen. Diese Konten zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passivkonten hingegen erfassen die Schulden und Verbindlichkeiten des Unternehmens, wie z.B. Darlehen, Lieferantenkredite und Rückstellungen. Sie zeigen, wem das Unternehmen Geld schuldet und welche Verpflichtungen es hat. Zusammen bilden Aktiv- und Passivkonten die Bilanz eines Unternehmens, die dessen finanzielle Situation zu einem bestimmten Zeitpunkt widerspiegelt. **
Ähnliche Suchbegriffe für Passivkonten
-
Übungsheft zur Überprüfung mathematischer Kenntnisse - auf UngarischUnsere „Wissenscheck“-Reihe ist eine große Hilfe für alle Eltern, die ihr Kind beim Lernen und Üben zu Hause unterstützen möchten. Am Ende des ersten Schuljahres sollten die Kinder sich sicher im Zahlenraum bis 20 bewegen und sich in der Welt der Addition, Subtraktion und grundlegenden Rechenoperationen auskennen. Dieses Mathe-Übungsheft für die 1. Klasse fördert mit abwechslungsreichen, aufeinander aufbauenden Aufgabenreihen die Entwicklung der Rechenfertigkeit, das Üben im Zahlenraum bis 20, die Anwendung von Rechenoperationen, das logische Denken sowie die Vertiefung mathematischer Kenntnisse. Nach dem Bearbeiten der Aufgaben erhalten die Eltern ein umfassendes Bild davon, wo ihr Kind im Mathematiklernen steht. Wir empfehlen das Heft für alle Kinder der 1. Klasse zum Üben zu Hause, zum Wiederholen, zum Aufholen von Lernrückständen, zur Lernstandskontrolle und zum Üben am Ende des Schuljahres. Das Produkt ist auf Ungarisch.4,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Sporentestkarte mit 5 Prüfindikatoren zur mikrobiologischen ÜberprüfungSporentestkarte mit 5 Prüfindikatoren bac.atrophaeus + geobac. staerothermophilus zzgl. Transportkontrolle zur mikrobiologischen Überprüfung von Dampf- und Heißluftprozessen im niedergelassenen Bereich inkl. Auswertung. Anwendung: Die Überprüfung des Sterilisators mit den erforderlichen Bioindikatoren laut Gebrauchsanweisung durchführen und Testkarte komplett ausfüllen. Alle Indikatoren wieder in die dafür vorgesehenen Fächer in der Testkarte einschieben und an das Prüflabor Hücker & Hücker GmbH, Wilhelmstraße 3, 65779 Kelkheim zur Auswertung einsenden. Die Auswertung nach Rücksendung dauert ca. 8 - 14 Tage. In jedem Fall sollte, um Forderungen der Norm zu erfüllen, alle 6 Monate bzw. nach wesentlichen Reparaturen geprüft werden.90,44 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Mrusek, Angela: Beurteilung und Bewertung im KunstunterrichtBeurteilung und Bewertung im Kunstunterricht , Praxiserprobte Kriterien mit konkreten Anwendungsbeispielen (1. bis 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Auflage: 4. Auflage, Erscheinungsjahr: 20160719, Produktform: Kartoniert, Beilage: Broschüre klebegebunden, Autoren: Mrusek, Angela~Schmidt, Antonia, Auflage: 23004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 92, Themenüberschrift: EDUCATION / Teaching Methods & Materials / General, Keyword: 1. bis 4. Klasse; Grundschule; Kunst; Lernstand messen und beurteilen, Fachschema: Kunstunterricht / Didaktik, Methodik~Didaktik~Unterricht / Didaktik, Fachkategorie: Unterricht und Didaktik: Religion~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: GRS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag in der AAP Lehrerwelt GmbH, Länge: 297, Breite: 207, Höhe: 7, Gewicht: 363, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 147700426,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum gelten Aktiv- und Passivkonten als Bestandskonten?
Aktiv- und Passivkonten gelten als Bestandskonten, da sie den Bestand an Vermögenswerten und Schulden eines Unternehmens erfassen. Auf Aktivkonten werden die Vermögenswerte wie z.B. Bargeld, Forderungen oder Sachanlagen erfasst, während auf Passivkonten die Schulden wie z.B. Verbindlichkeiten oder Eigenkapital verbucht werden. Durch die Erfassung auf Bestandskonten kann der aktuelle Stand des Vermögens und der Schulden eines Unternehmens ermittelt werden. **
-
Warum gelten Aktiv- und Passivkonten als Bestandskonten?
Aktiv- und Passivkonten gelten als Bestandskonten, da sie den Bestand an Vermögenswerten und Schulden eines Unternehmens widerspiegeln. Aktivkonten erfassen alle Vermögenswerte, wie z.B. Bargeld, Forderungen oder Maschinen, während Passivkonten die Schulden und Verbindlichkeiten, wie z.B. Kredite oder Lieferantenverbindlichkeiten, abbilden. Durch die Erfassung dieser Konten kann das Unternehmen den aktuellen Stand seines Vermögens und seiner Schulden ermitteln. **
-
Sind alle Erfolgskonten wie Passivkonten zu behandeln?
Nein, nicht alle Erfolgskonten sind wie Passivkonten zu behandeln. Erfolgskonten werden verwendet, um Einnahmen, Ausgaben, Gewinne und Verluste zu verfolgen. Während Passivkonten die Verbindlichkeiten eines Unternehmens darstellen, sind Erfolgskonten Teil des Eigenkapitals und werden am Ende des Geschäftsjahres auf das Eigenkapitalkonto übertragen. **
-
Wie lauten die Kontenpläne für Aktiv- und Passivkonten?
Der Kontenplan für Aktivkonten besteht aus Konten wie zum Beispiel Kasse, Bank, Forderungen oder Anlagen. Der Kontenplan für Passivkonten umfasst Konten wie zum Beispiel Verbindlichkeiten, Eigenkapital oder Rückstellungen. Diese Kontenpläne dienen dazu, die verschiedenen Arten von Vermögenswerten und Schulden eines Unternehmens zu erfassen und zu organisieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.