Domain abschlussuntersuchung.de kaufen?
Wir ziehen mit dem Projekt
abschlussuntersuchung.de um.
Sind Sie am Kauf der Domain
abschlussuntersuchung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain abschlussuntersuchung.de kaufen?
Was bedeutet erhaltungsaufwand?
Erhaltungsaufwand bezieht sich auf die Kosten, die anfallen, um den ursprünglichen Zustand oder den Wert eines Vermögenswerts zu erhalten. Dies kann beispielsweise Reparaturen, Wartung oder Instandhaltungskosten umfassen. Der Erhaltungsaufwand ist wichtig, um den langfristigen Wert eines Vermögenswerts zu erhalten und seine Nutzungsdauer zu verlängern. Er kann auch dazu beitragen, unerwartete Ausfälle oder größere Schäden zu vermeiden, die zu höheren Kosten führen könnten. Unternehmen müssen den Erhaltungsaufwand sorgfältig planen und budgetieren, um sicherzustellen, dass ihre Vermögenswerte effizient genutzt werden können. **
Ist eine Dachsanierung erhaltungsaufwand?
Ist eine Dachsanierung Erhaltungsaufwand? Diese Frage hängt von verschiedenen Faktoren ab. Grundsätzlich kann eine Dachsanierung als Erhaltungsaufwand betrachtet werden, da sie dazu dient, den baulichen Zustand eines Gebäudes zu erhalten oder zu verbessern. Allerdings kann es auch sein, dass eine Dachsanierung als Modernisierungsmaßnahme eingestuft wird, wenn sie beispielsweise energetische Verbesserungen beinhaltet. In diesem Fall könnten steuerliche Regelungen anders ausfallen. Es ist daher ratsam, sich von einem Steuerberater oder Fachmann beraten zu lassen, um die genaue steuerliche Einordnung einer Dachsanierung zu klären. **
Ähnliche Suchbegriffe für Erhaltungsaufwand
Top-Angebote
Produkte zum Begriff Erhaltungsaufwand:
-
Hometest Zur Untersuchung der Nierenfunktion 2 STProdukteigenschaften: HOMETEST zur Untersuchung auf Niereninfektion Zur selbstverantwortlichen Gesundheitskontrolle. Produktbeschreibung: Der Körper ist heute zunehmend Belastungen ausgesetzt. Die Folge sind häufig so genannte »Zivilisationskrankheiten« wie Fettleber, Diabetes, Übersäuerung oder Entzündungen, denen meist ein schleichender Prozess vorausgeht, den wir zunächst nicht wahrnehmen. Für Ihre Kunden zur Früherkennung von Diabetes und Harnwegsinfektion, sowie zur Untersuchung der Nieren- und Leberfunktion bieten wir Ihnen vier Urin-Schnelltests. Inhalt: 2 Teststreifen pro Packung. Anwendungshinweis: Teststreifen in den Urin tauchen. Nach 30-60 Sekunden Ergebnis ablesen. Quelle: www.param.de Stand: 02/20245,68 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Hometest Zur Untersuchung der Leberfunktion 2 STProdukteigenschaften: HOMETEST zur Untersuchung auf Leberfunktion Zur selbstverantwortlichen Gesundheitskontrolle. Produktbeschreibung: Der Körper ist heute zunehmend Belastungen ausgesetzt. Die Folge sind häufig so genannte »Zivilisationskrankheiten« wie Fettleber, Diabetes, Übersäuerung oder Entzündungen, denen meist ein schleichender Prozess vorausgeht, den wir zunächst nicht wahrnehmen. Für Ihre Kunden zur Früherkennung von Diabetes und Harnwegsinfektion, sowie zur Untersuchung der Nieren- und Leberfunktion bieten wir Ihnen vier Urin-Schnelltests. Inhalt: 2 Teststreifen pro Packung. Anwendungshinweis: Teststreifen in den Urin tauchen. Nach 30-60 Sekunden Ergebnis ablesen. Quelle: www.param.de Stand: 02/20244,81 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter

-
Was sind erhaltungsaufwand Vermietung?
Erhaltungsaufwand Vermietung bezieht sich auf die Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie zu erhalten oder zu steigern. Diese Kosten können steuerlich geltend gemacht werden und sind daher für Vermieter von großer Bedeutung. Es ist wichtig, den Erhaltungsaufwand von den Herstellungskosten zu unterscheiden, da letztere nicht sofort absetzbar sind, sondern über die Abschreibung der Immobilie verteilt werden müssen. Insgesamt dient der Erhaltungsaufwand Vermietung dazu, die langfristige Rentabilität und Werterhaltung der vermieteten Immobilie sicherzustellen. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Was zählt alles zum erhaltungsaufwand?
Was zählt alles zum Erhaltungsaufwand? Der Erhaltungsaufwand umfasst alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Dazu gehören Reparaturen, Wartungskosten, Instandhaltungsmaßnahmen und Renovierungsarbeiten. Auch die regelmäßige Inspektion und Pflege von Anlagen und Gebäuden zählen zum Erhaltungsaufwand. Kurz gesagt, alles, was erforderlich ist, um den Wert und die Funktionsfähigkeit eines Vermögensgegenstandes zu erhalten, fällt unter den Erhaltungsaufwand. **

Wie hoch darf erhaltungsaufwand sein?
Wie hoch Erhaltungsaufwand sein darf, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art und Größe des zu erhaltenden Objekts. Es gibt keine festgelegte Obergrenze für Erhaltungsaufwand, da dieser individuell je nach Bedarf und Zustand des Objekts variieren kann. Es ist jedoch wichtig, dass der Erhaltungsaufwand in einem angemessenen Verhältnis zum Wert des Objekts steht und wirtschaftlich vertretbar ist. Es empfiehlt sich, vor größeren Erhaltungsmaßnahmen eine genaue Kostenschätzung durchzuführen und gegebenenfalls Expertenrat einzuholen. Letztendlich sollte der Erhaltungsaufwand so bemessen sein, dass das Objekt langfristig erhalten und geschützt werden kann. **
Wie hoch darf der erhaltungsaufwand sein?
Wie hoch der Erhaltungsaufwand sein darf, hängt von verschiedenen Faktoren ab. Zum einen spielt die Art und Größe des zu erhaltenden Objekts eine Rolle. Grundsätzlich sollte der Erhaltungsaufwand jedoch angemessen und verhältnismäßig sein. Es ist wichtig, dass die Kosten für die Erhaltung in einem vernünftigen Verhältnis zum Wert und Nutzen des Objekts stehen. Zudem sollten eventuelle gesetzliche Vorgaben oder Auflagen beachtet werden. Letztendlich sollte der Erhaltungsaufwand so bemessen sein, dass eine langfristige Erhaltung des Objekts gewährleistet ist. **
Top-Angebote
Produkte zum Begriff Erhaltungsaufwand:
-
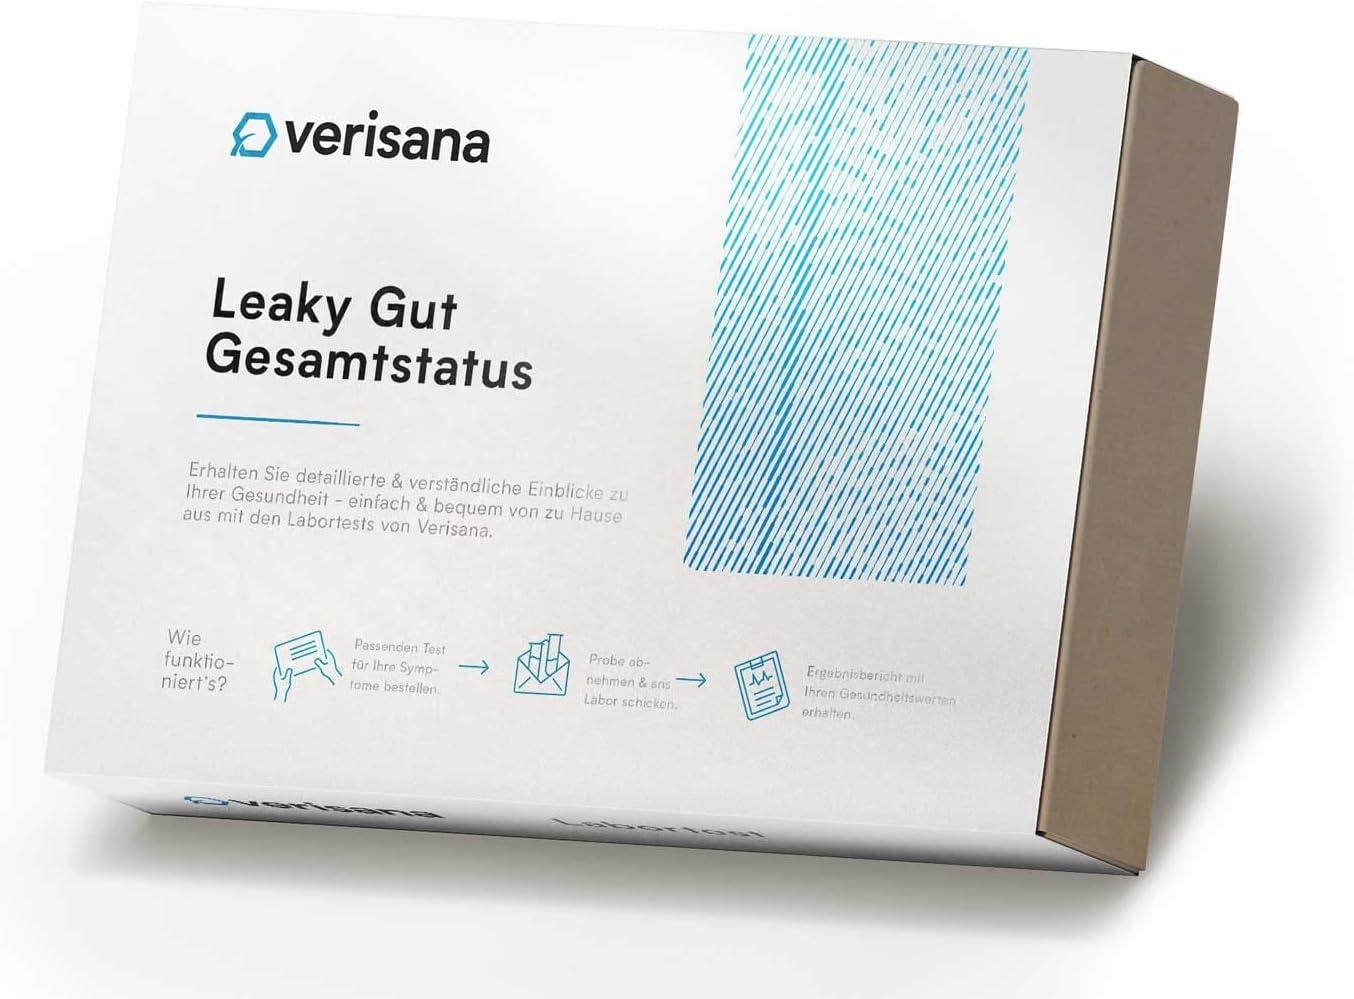
Stuhltest zur umfassenden Untersuchung der Darmdurchlässigkeit - Test zur Beurteilung der Permeabilität der Darmwand, einschließlich der Bestimmung von Zonulin und Alpha-1-AntitrypsinAnalyseparameter: Untersuchung ausgewählter Darmbakterien, Hefen (z.B. Candida), Helicobacter-pylori-Antigen sowie anderer Marker wie Zonulin, Alpha-1-Antitrypsin, Beta-Defensin 2, sIgA und pH-Wert anhand einer Stuhlprobe. Mikrobiologische Analyse: Ihre eingereichte Probe wird im Labor untersucht. Sie erhalten eine Übersicht der gemessenen Werte mit entsprechenden Referenzbereichen. Probenentnahme zu Hause: Sie entnehmen die Stuhlprobe selbst zu Hause mithilfe der beiliegenden Anleitung und senden sie dann zurück525,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet erhaltungsaufwand?
Erhaltungsaufwand bezieht sich auf die Kosten, die anfallen, um den ursprünglichen Zustand oder den Wert eines Vermögenswerts zu erhalten. Dies kann beispielsweise Reparaturen, Wartung oder Instandhaltungskosten umfassen. Der Erhaltungsaufwand ist wichtig, um den langfristigen Wert eines Vermögenswerts zu erhalten und seine Nutzungsdauer zu verlängern. Er kann auch dazu beitragen, unerwartete Ausfälle oder größere Schäden zu vermeiden, die zu höheren Kosten führen könnten. Unternehmen müssen den Erhaltungsaufwand sorgfältig planen und budgetieren, um sicherzustellen, dass ihre Vermögenswerte effizient genutzt werden können. **
-
Ist eine Dachsanierung erhaltungsaufwand?
Ist eine Dachsanierung Erhaltungsaufwand? Diese Frage hängt von verschiedenen Faktoren ab. Grundsätzlich kann eine Dachsanierung als Erhaltungsaufwand betrachtet werden, da sie dazu dient, den baulichen Zustand eines Gebäudes zu erhalten oder zu verbessern. Allerdings kann es auch sein, dass eine Dachsanierung als Modernisierungsmaßnahme eingestuft wird, wenn sie beispielsweise energetische Verbesserungen beinhaltet. In diesem Fall könnten steuerliche Regelungen anders ausfallen. Es ist daher ratsam, sich von einem Steuerberater oder Fachmann beraten zu lassen, um die genaue steuerliche Einordnung einer Dachsanierung zu klären. **
-
Was sind erhaltungsaufwand Vermietung?
Erhaltungsaufwand Vermietung bezieht sich auf die Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie zu erhalten oder zu steigern. Diese Kosten können steuerlich geltend gemacht werden und sind daher für Vermieter von großer Bedeutung. Es ist wichtig, den Erhaltungsaufwand von den Herstellungskosten zu unterscheiden, da letztere nicht sofort absetzbar sind, sondern über die Abschreibung der Immobilie verteilt werden müssen. Insgesamt dient der Erhaltungsaufwand Vermietung dazu, die langfristige Rentabilität und Werterhaltung der vermieteten Immobilie sicherzustellen. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
Ähnliche Suchbegriffe für Erhaltungsaufwand
-
Hometest Zur Untersuchung der Nierenfunktion 2 STProdukteigenschaften: HOMETEST zur Untersuchung auf Niereninfektion Zur selbstverantwortlichen Gesundheitskontrolle. Produktbeschreibung: Der Körper ist heute zunehmend Belastungen ausgesetzt. Die Folge sind häufig so genannte »Zivilisationskrankheiten« wie Fettleber, Diabetes, Übersäuerung oder Entzündungen, denen meist ein schleichender Prozess vorausgeht, den wir zunächst nicht wahrnehmen. Für Ihre Kunden zur Früherkennung von Diabetes und Harnwegsinfektion, sowie zur Untersuchung der Nieren- und Leberfunktion bieten wir Ihnen vier Urin-Schnelltests. Inhalt: 2 Teststreifen pro Packung. Anwendungshinweis: Teststreifen in den Urin tauchen. Nach 30-60 Sekunden Ergebnis ablesen. Quelle: www.param.de Stand: 02/20245,68 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Hometest Zur Untersuchung der Leberfunktion 2 STProdukteigenschaften: HOMETEST zur Untersuchung auf Leberfunktion Zur selbstverantwortlichen Gesundheitskontrolle. Produktbeschreibung: Der Körper ist heute zunehmend Belastungen ausgesetzt. Die Folge sind häufig so genannte »Zivilisationskrankheiten« wie Fettleber, Diabetes, Übersäuerung oder Entzündungen, denen meist ein schleichender Prozess vorausgeht, den wir zunächst nicht wahrnehmen. Für Ihre Kunden zur Früherkennung von Diabetes und Harnwegsinfektion, sowie zur Untersuchung der Nieren- und Leberfunktion bieten wir Ihnen vier Urin-Schnelltests. Inhalt: 2 Teststreifen pro Packung. Anwendungshinweis: Teststreifen in den Urin tauchen. Nach 30-60 Sekunden Ergebnis ablesen. Quelle: www.param.de Stand: 02/20244,81 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Mrusek, Angela: Beurteilung und Bewertung im KunstunterrichtBeurteilung und Bewertung im Kunstunterricht , Praxiserprobte Kriterien mit konkreten Anwendungsbeispielen (1. bis 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Auflage: 4. Auflage, Erscheinungsjahr: 20160719, Produktform: Kartoniert, Beilage: Broschüre klebegebunden, Autoren: Mrusek, Angela~Schmidt, Antonia, Auflage: 23004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 92, Themenüberschrift: EDUCATION / Teaching Methods & Materials / General, Keyword: 1. bis 4. Klasse; Grundschule; Kunst; Lernstand messen und beurteilen, Fachschema: Kunstunterricht / Didaktik, Methodik~Didaktik~Unterricht / Didaktik, Fachkategorie: Unterricht und Didaktik: Religion~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: GRS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag in der AAP Lehrerwelt GmbH, Länge: 297, Breite: 207, Höhe: 7, Gewicht: 363, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 147700426,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die optometrische UntersuchungDie optometrische Untersuchung , Alle relevanten Verfahren der optometrischen Untersuchung - Konkrete Anleitungen zur praktischen Methodendurchführung inkl. Dokumentation - Moderne Gestaltung mit Merksätzen, Praxistipps, Infoboxen, Flussdiagrammen, zahlreichen Fallbeispielen und vielen anschaulichen Abbildungen - Hilfreich für die Weiterbildung in der Augenheilkunde - Abgestimmt auf die Lehrpläne für das Studium der Augenoptik/Optometrie - Alle Kapitel mit abschließender Zusammenfassung und Multiple-Choice-Fragen Jederzeit zugreifen: Der Inhalt des Buches steht Ihnen ohne weitere Kosten digital in der Wissensplattform eRef zur Verfügung (Zugangscode im Buch). Mit der kostenlosen eRef App haben Sie zahlreiche Inhalte auch offline immer griffbereit. , Reiningungssets > Autopflege & Aufbereitung , Auflage: 3., unveränderte Auflage, Erscheinungsjahr: 20240221, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Mixed Media Product, Redaktion: Dietze, Holger, Auflage: 24003, Auflage/Ausgabe: 3., unveränderte Auflage, Seitenzahl/Blattzahl: 384, Abbildungen: 348 Abbildungen, Keyword: Auge; Augenheilkunde; Augenoptik; Fachhochschule; Masterkurs; Masterkurs /Unterrichtsmaterial; Optometrie, Fachschema: Anamnese~Medizin / Anamnese~Auge - Augenkrankheit - Augenheilkunde~Intraokular~Okulär~Ophthalmologie~Untersuchung (medizinisch)~Medizin / Spezialgebiete, Fachkategorie: Augenheilkunde~Medizinische Spezialgebiete, Warengruppe: HC/Medizin/Andere Fachgebiete, Fachkategorie: Untersuchung von Patienten, Sender’s product category: BUNDLE, Verlag: Georg Thieme Verlag, Verlag: Georg Thieme Verlag, Länge: 242, Breite: 176, Höhe: 24, Gewicht: 928, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Beinhaltet: B0000071333001 9783132456426-2 B0000071333002 9783132456426-1,70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Was zählt alles zum erhaltungsaufwand?
Was zählt alles zum Erhaltungsaufwand? Der Erhaltungsaufwand umfasst alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Dazu gehören Reparaturen, Wartungskosten, Instandhaltungsmaßnahmen und Renovierungsarbeiten. Auch die regelmäßige Inspektion und Pflege von Anlagen und Gebäuden zählen zum Erhaltungsaufwand. Kurz gesagt, alles, was erforderlich ist, um den Wert und die Funktionsfähigkeit eines Vermögensgegenstandes zu erhalten, fällt unter den Erhaltungsaufwand. **
-
Wie hoch darf erhaltungsaufwand sein?
Wie hoch Erhaltungsaufwand sein darf, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art und Größe des zu erhaltenden Objekts. Es gibt keine festgelegte Obergrenze für Erhaltungsaufwand, da dieser individuell je nach Bedarf und Zustand des Objekts variieren kann. Es ist jedoch wichtig, dass der Erhaltungsaufwand in einem angemessenen Verhältnis zum Wert des Objekts steht und wirtschaftlich vertretbar ist. Es empfiehlt sich, vor größeren Erhaltungsmaßnahmen eine genaue Kostenschätzung durchzuführen und gegebenenfalls Expertenrat einzuholen. Letztendlich sollte der Erhaltungsaufwand so bemessen sein, dass das Objekt langfristig erhalten und geschützt werden kann. **
-
Wie hoch darf der erhaltungsaufwand sein?
Wie hoch der Erhaltungsaufwand sein darf, hängt von verschiedenen Faktoren ab. Zum einen spielt die Art und Größe des zu erhaltenden Objekts eine Rolle. Grundsätzlich sollte der Erhaltungsaufwand jedoch angemessen und verhältnismäßig sein. Es ist wichtig, dass die Kosten für die Erhaltung in einem vernünftigen Verhältnis zum Wert und Nutzen des Objekts stehen. Zudem sollten eventuelle gesetzliche Vorgaben oder Auflagen beachtet werden. Letztendlich sollte der Erhaltungsaufwand so bemessen sein, dass eine langfristige Erhaltung des Objekts gewährleistet ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.